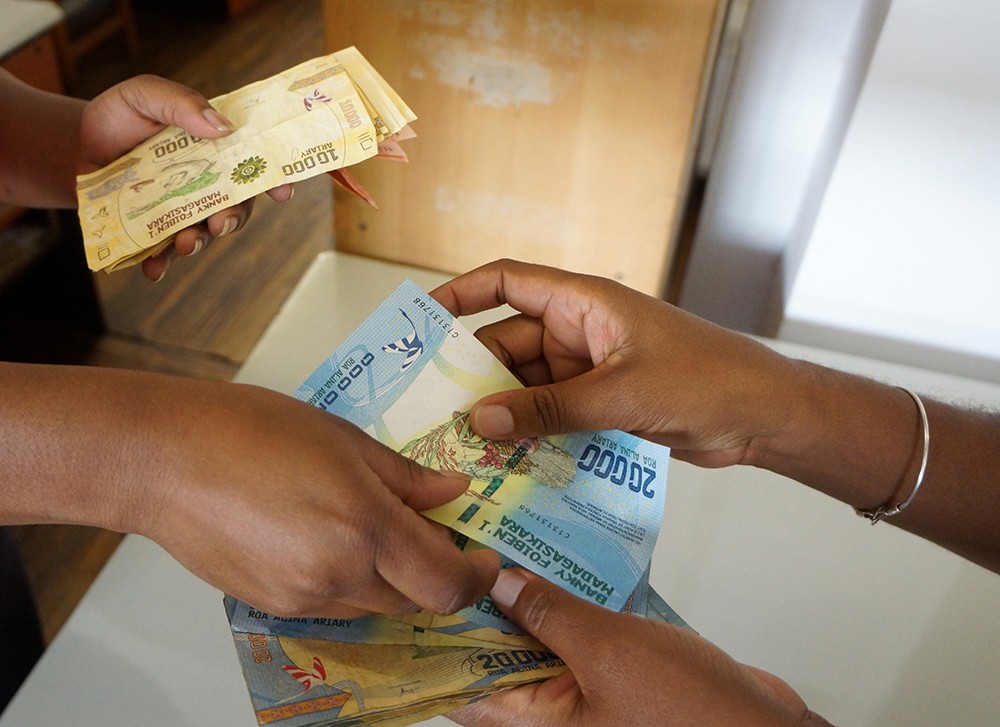
Quarante pour cent des ménages malgaches qui ont contracté un dernier crédit l'ont consacré à la consommation courante, selon l'INSTAT. Emprunter n'est plus un choix de développement, c'est devenu la seule digue entre la famille et la faim.
C'est la révélation d'une enquête relayée fin octobre 2026 par L'Express de Madagascar : la dette des ménages ne finance plus l'avenir, elle colmate le présent. Derrière chaque chiffre, il y a une mère de famille, un cultivateur d'Ambatondrazaka, une vendeuse de Behoririka qui compte ses ariary à la tombée du soir.
Emprunter pour manger, se soigner, survivre
Les statistiques de l'INSTAT sont sans appel. À la question de l'usage principal du dernier crédit, les ménages citent d'abord la consommation courante (40 %), loin devant le démarrage d'une activité (11,5 %), la santé (11,4 %), le logement (9,5 %), l'éducation (7,4 %) et les intrants agricoles (6,1 %). Autrement dit, l'argent emprunté ne produit rien : il nourrit, il soigne, il enterre.
Et l'on n'emprunte pas à la banque. Près de 57,7 % des emprunteurs se tournent vers un autre ménage, un cousin, une voisine, une proche restée en France. En milieu rural, le crédit entre particuliers atteint 64,8 %. Les banques ne pèsent que 14,6 % des prêts, la microfinance 8,8 %. Ce crédit informel répond à l'urgence : une maladie, des funérailles, la période de soudure alimentaire, ce moment où la grenier est vide et que la récolte n'est pas encore venue.
Mais la solidarité a ses limites, et l'usure ses crocs. Selon les informations recueillies par L'Express de Madagascar, les taux des usuriers atteindraient 100 à 300 % en milieu rural pour des crédits de quelques semaines, et 50 à 100 % par mois en ville. Le pauvre paie le crédit le plus cher : c'est la loi implacable d'un système qui laisse les revenus pourrir pendant que les prix montent.
Des salaires que la vie dévore
Comment en est-on arrivé là ? Parce que les revenus ne couvrent plus les besoins. Le salaire minimum d'embauche, fixé à 300 000 ariary dans le secteur non agricole depuis mars 2026, reste inférieur au seuil international de pauvreté de 3 dollars par jour, selon les syndicats. Le secrétaire général du Randrana Sendikaly le résume avec une simplicité déchirante, face à une inflation à 10 % :
« Comment on va vivre à 300 000 ariary ? »
Les chiffres du quotidien donnent la mesure du piège. Dans un foyer de huit personnes à Antananarivo, environ 5 000 ariary partent chaque jour dans le seul déjeuner, soit près de 150 000 ariary par mois : la moitié du salaire minimum. Le kilo de viande de zébu coûte environ 20 000 ariary, le sac de charbon 40 000 ariary, le kilo de carottes 2 500 ariary. Tina, employée qui fait chaque jour le trajet entre Alakamisy Fenoarivo et Ankorondrano, dépense 72 800 ariary par mois en taxi-be, soit 16,2 % de son salaire de 450 000 ariary.
« Ce qui me pèse le plus, c'est de voir que les 600 et les 800 ariary s'additionnent chaque jour », témoigne-t-elle.
Le logement achève de broyer les budgets. À Anosizato Est, un père de famille loue une pièce de 12 m² avec toilettes communes pour 100 000 ariary par mois, déjà le tiers de ses revenus. Pendant ce temps, un T3 meublé à Andohalo s'affiche à 5 000 000 ariaries chez CHIC IMMO. Deux villes dans la même ville, deux mondes sur la même terre.
Quand le crédit se retourne contre ceux qui l'ont contracté
Le danger n'est pas l'emprunt en soi, note l'enquête de L'Express de Madagascar : c'est le crédit dont les revenus générés ne suffisent pas à couvrir les échéances. Liantsoa Andrianirina, vendeuse de chaussures à Behoririka depuis quinze ans, l'a appris à ses dépens. En 2023, l'incendie du marché a détruit tout son stock. Pour se relever, elle a pris des marchandises à crédit auprès de fournisseurs chinois, puis un prêt bancaire. Aujourd'hui, elle rembourse 700 000 ariary par mois à la banque, élève quatre enfants, et peine à renouveler son stock pour sortir de l'endettement.
Le mécanisme est bien huilé et bien cruel. Quand les recettes ne couvrent plus simultanément le stock, les charges familiales et les remboursements, il faut emprunter à nouveau, réduire ses achats, ou puiser dans l'argent du riz. Le crédit, censé soutenir l'activité, étrangle alors le ménage.
Cette spirale, d'autres pays la connaissent aussi. L'OCDE mesure la dette des ménages en pourcentage du revenu disponible net, un indicateur qui alerte partout où les salaires décrochent du coût de la vie. En France, Le Figaro détaille les rouages de la spirale de la dette, cet « effet boule de neige » où les intérêts nourrissent les intérêts. La mécanique est la même à Antananarivo et à Paris : quand le revenu ne suit plus, la dette devient un fleuve qui monte.
Une question de justice sociale, pas de responsabilité individuelle
Car la spirale de l'endettement ne relève pas des décisions individuelles. Elle s'inscrit dans un contexte où les salaires ne suivent pas le coût de l'alimentation, du transport, du logement, de la santé et de la scolarité. Même l'école dite « gratuite » se paie : 30 000 ariary par élève dans une école primaire publique, 70 000 ariary dans un collège, 85 000 ariary dans un lycée, selon des contributions fixées par les parents d'élèves eux-mêmes pour rémunérer les enseignants non fonctionnaires. Une mère de famille d'Antananarivo a dû emprunter 700 000 ariary à une proche résidant en France pour la scolarisation de ses deux enfants.
Tant que les revenus de base ne couvriront pas les dépenses essentielles, le crédit restera pour des millions de foyers un filet de survie, non un levier de développement. La réponse n'est pas de moraliser les emprunteurs, mais de réparer les fondations : salaires dignes, services publics réellement gratuits et financés, crédit encadré. La terre malgache nourrit assez pour toutes et tous ; c'est le partage qu'on lui refuse.
Questions fréquentes sur l'endettement des ménages malgaches
Pourquoi les ménages malgaches empruntent-ils principalement ?
Selon l'INSTAT, 40 % des ménages consacrent leur dernier crédit à la consommation courante, devant le démarrage d'une activité (11,5 %) et la santé (11,4 %). L'emprunt couvre les besoins immédiats, non des projets.
Auprès de qui les ménages empruntent-ils le plus ?
57,7 % des emprunteurs contractent leur dernier crédit auprès d'un autre ménage, un taux qui atteint 64,8 % en milieu rural. Les banques ne représentent que 14,6 % des prêts.
Quels sont les taux pratiqués par les usuriers à Madagascar ?
Selon L'Express de Madagascar, ils atteindraient 100 à 300 % en milieu rural pour des crédits courts, et 50 à 100 % par mois en ville. La microfinance affiche des taux de 1,5 à 2,5 % par mois, soit 20 à 36 % par an selon une source locale.
Le salaire minimum permet-il de vivre à Madagascar ?
Non, selon les syndicats : le salaire minimum d'embauche de 300 000 ariary, en vigueur depuis mars 2026, reste inférieur au seuil international de pauvreté de 3 dollars par jour, avec une inflation à 10 %.